

Vid ”Trust Forum”, som anordnades av sproof och PricewaterhouseCoopers (PwC) i DC Tower i Wien, diskuterade experter från Erste Bank, Raiffeisen, A-Trust, PwC och sproof den operativa färdplanen för European Digital Identity (EUDI) Wallet. Den viktigaste slutsatsen: De lagstadgade tidsfristerna fram till slutet av 2027 kräver att man redan nu lägger fast den arkitektoniska inriktningen – men öppnar samtidigt upp för mätbara effektivitetsvinster för företagen.
Från och med slutet av 2027 kommer Europeiska unionen att ålägga reglerade branscher att acceptera EUDI-plånboken. Vad denna övergång innebär för banker, kritisk infrastruktur och små och medelstora företag stod i fokus vid ”Trust Forum” i Wien. I ett videomeddelande betonade den österrikiske statssekreteraren för digitalisering, Alexander Pröll, hur brådskande detta är: ”Senast i slutet av 2027 måste banker, telekomföretag, energileverantörer och många andra acceptera EUDI-plånboken. Den som förbereder sig redan nu har en verklig fördel.” Samtidigt hyllade han sproofs pionjärroll som ett exempel på österrikisk innovationskraft på europeisk nivå.
”Trust Forum överbryggar klyftan mellan regelverk och operativ IT-säkerhet. Vi sammanför de viktigaste aktörerna för att gemensamt omsätta tillförlitliga standarder för europeisk datasuveränitet i praktiken.” – Dr Fabian Knirsch, medgrundare och VD, sproof
Bärbar identitet, bestående ansvar
Vilka strategiska riktlinjer företagen måste fastställa fram till december 2027 belyste Valeria Garofalo, Valeria Stefani och Ali Raza Syed från PwC Österrike i sitt inledningsanförande ”From ID Austria to EUDI Wallet”. Deras huvudbudskap: Övergången från ett enskilt nationellt system som ID Austria till ett europeiskt ekosystem med många utfärdare, identitetsbevis och medlemsstater kräver långt mer än en teknisk programvaruuppdatering.
Även om digitala identitetsbevis i framtiden kommer att kunna användas över nationsgränserna, ligger det regulatoriska ansvaret för kontroll och ansvarsskyldighet helt och hållet hos de företag som accepterar dem. Ett kryptografiskt giltigt identitetsbevis uppfyller inte automatiskt alla krav på tillbörlig aktsamhet – till exempel vad gäller medelens ursprung eller aktuell bostadsort inom ramen för förebyggande av penningtvätt (KYC). Dessutom räcker det inte, ur revisionssäkerhetssynpunkt, att endast läsa ut stamdata från plånboken; företagen måste även dokumentera det kryptografiska verifieringsbeviset inklusive tidsstämpel och tillämpade regler.
För att införandet ska skapa verklig effektivitet när det gäller inloggning, onboarding och återställning av konton har PwC Österrike definierat tre nödvändiga beslut som måste fattas före december 2027:
- Verifiering av behörighetshandlingar: Vilka digitala intyg från vilka utfärdare accepterar företaget?
- Förtroendepolicy: Vilka interna regler fastställer för vilka affärsprocesser ett visst intyg är tillräckligt?
- Enterprise Orchestration: Var samverkar teknisk verifiering, regelverkskontroll och revisionssäker bevisarkivering inom företaget?

Global jämförelseundersökning: Relevansen för vardagen avgör framgången
Isabel Kiener och Siiri Nunn (PwC Tyskland) presenterade den internationella jämförelsen i sitt inledningsanförande ”Digital identitet världen över”. Utifrån en analys av 42 länder samt enkätundersökningar i Tyskland belyste de klyftan mellan kännedom (73 procent) och faktisk användning (25 procent) av befintliga digitala ID-kort. Globala föregångare som ”Aadhaar” i Indien, med en användningsgrad på 99 procent, eller ”Diia” i Ukraina visar vad som är avgörande för acceptansen: konsekventa ”digital-first”-processer, ofta använda vardagsapplikationer, en smidig användarupplevelse och digital kompetens. Med lanseringen av den tyska EUDI-plånboken ”d-you” den 2 januari 2027 blir just detta samspel mellan nationell eID och breda användningsområden inom näringslivet verklighet.
Från krav på regelefterlevnad till affärsmodell
I den efterföljande expertdiskussionen belyste Isabel Kiener (PwC Tyskland), Dr. Markus Vesely (A-Trust), Clemens Müller (Erste Group / George Labs), Alexander Reithoffer (Raiffeisen Digital) och Dr. Clemens Brunner (sproof) de konkreta kraven för de kommande tolv månaderna.
Det rådde enighet om att EUDI-plånboken är mycket mer än bara en ren formalitet. Clemens Müller (Erste Group) betonade potentialen att göra den digitala plånboken lika självklar i vardagen som moderna mobila betaltjänster – där bankerna agerar som aktiva aktörer i identitetssystemet. I Österrike utgör det redan etablerade ID Austria en stark grund för detta. Markus Vesely (A-Trust) förklarade hur övergången till EUDI-plånboken kan ske utan avbrott i systemet för medborgarna och hur verifierade digitala attribut i framtiden kommer att ersätta fysiska identitetshandlingar eller examensbevis.
Samtidigt varnade Alexander Reithoffer (Raiffeisen Digital) för att det ska uppstå nya programvaruöar i redan etablerade IT-miljöer. Företagen måste redan nu klargöra hur ekosystemet smidigt kan kopplas till kärnsystemen via öppna arkitekturer – även med tanke på kommande affärsplånböcker. Isabel Kiener (PwC) pekade dessutom på samspelet mellan eIDAS 2.0 och andra regelverk, såsom EU:s direktiv om bekämpning av penningtvätt (AML). Särskilt medelstora företag skulle knappast kunna hantera denna komplexitet på egen hand och behöver standardiserade, beprövade partnerlösningar.
Samordning istället för lappverk
På den centrala arkitekturfrågan – egenutveckling eller integration – gav Clemens Brunner (sproof) ett tydligt svar: Företagen behöver varken programmera egna plånböcker eller ansluta de officiella plånböckerna från alla 27 EU-medlemsstaterna en efter en. Det är just denna komplexitet som sproof samlar i ett enda europeiskt gränssnitt via sproof ident och den integrerade eID Hub. Alla data behandlas till 100 procent i Europa och är dessutom fullständigt skyddade mot åtkomst från tredjeländer, såsom den amerikanska Cloud Act.
För att göra det möjligt för företag att omedelbart komma igång i praktiken har sproof tagit initiativet till EUDI-konsortiet. I en öppen sandbox-miljö kan organisationer från och med nu testa digitala företagslegitimationer, fullmakter och befogenheter i verkliga arbetsflöden.
”Med EUDI-Wallet kan företag i framtiden verifiera identiteter på några sekunder. De som anpassar sina interna processer i god tid kan ta det lugnt när det gäller tidsfristerna och säkra avgörande konkurrensfördelar.” – Dr Clemens Brunner, medgrundare och VD, sproof
Intresserade företag och institutioner kan från och med nu ansluta sig till EUDI-konsortiet och ansöka om tillgång till testmiljön.

EUDI-konsortiet i Österrike
Expertis inom ekonomi, politik och teknik samlad vid ett bord: unikt i Österrike. Tillsammans utvecklar vi användningsfall för EUDI-plånboken och formar därmed Europas digitala identitet.

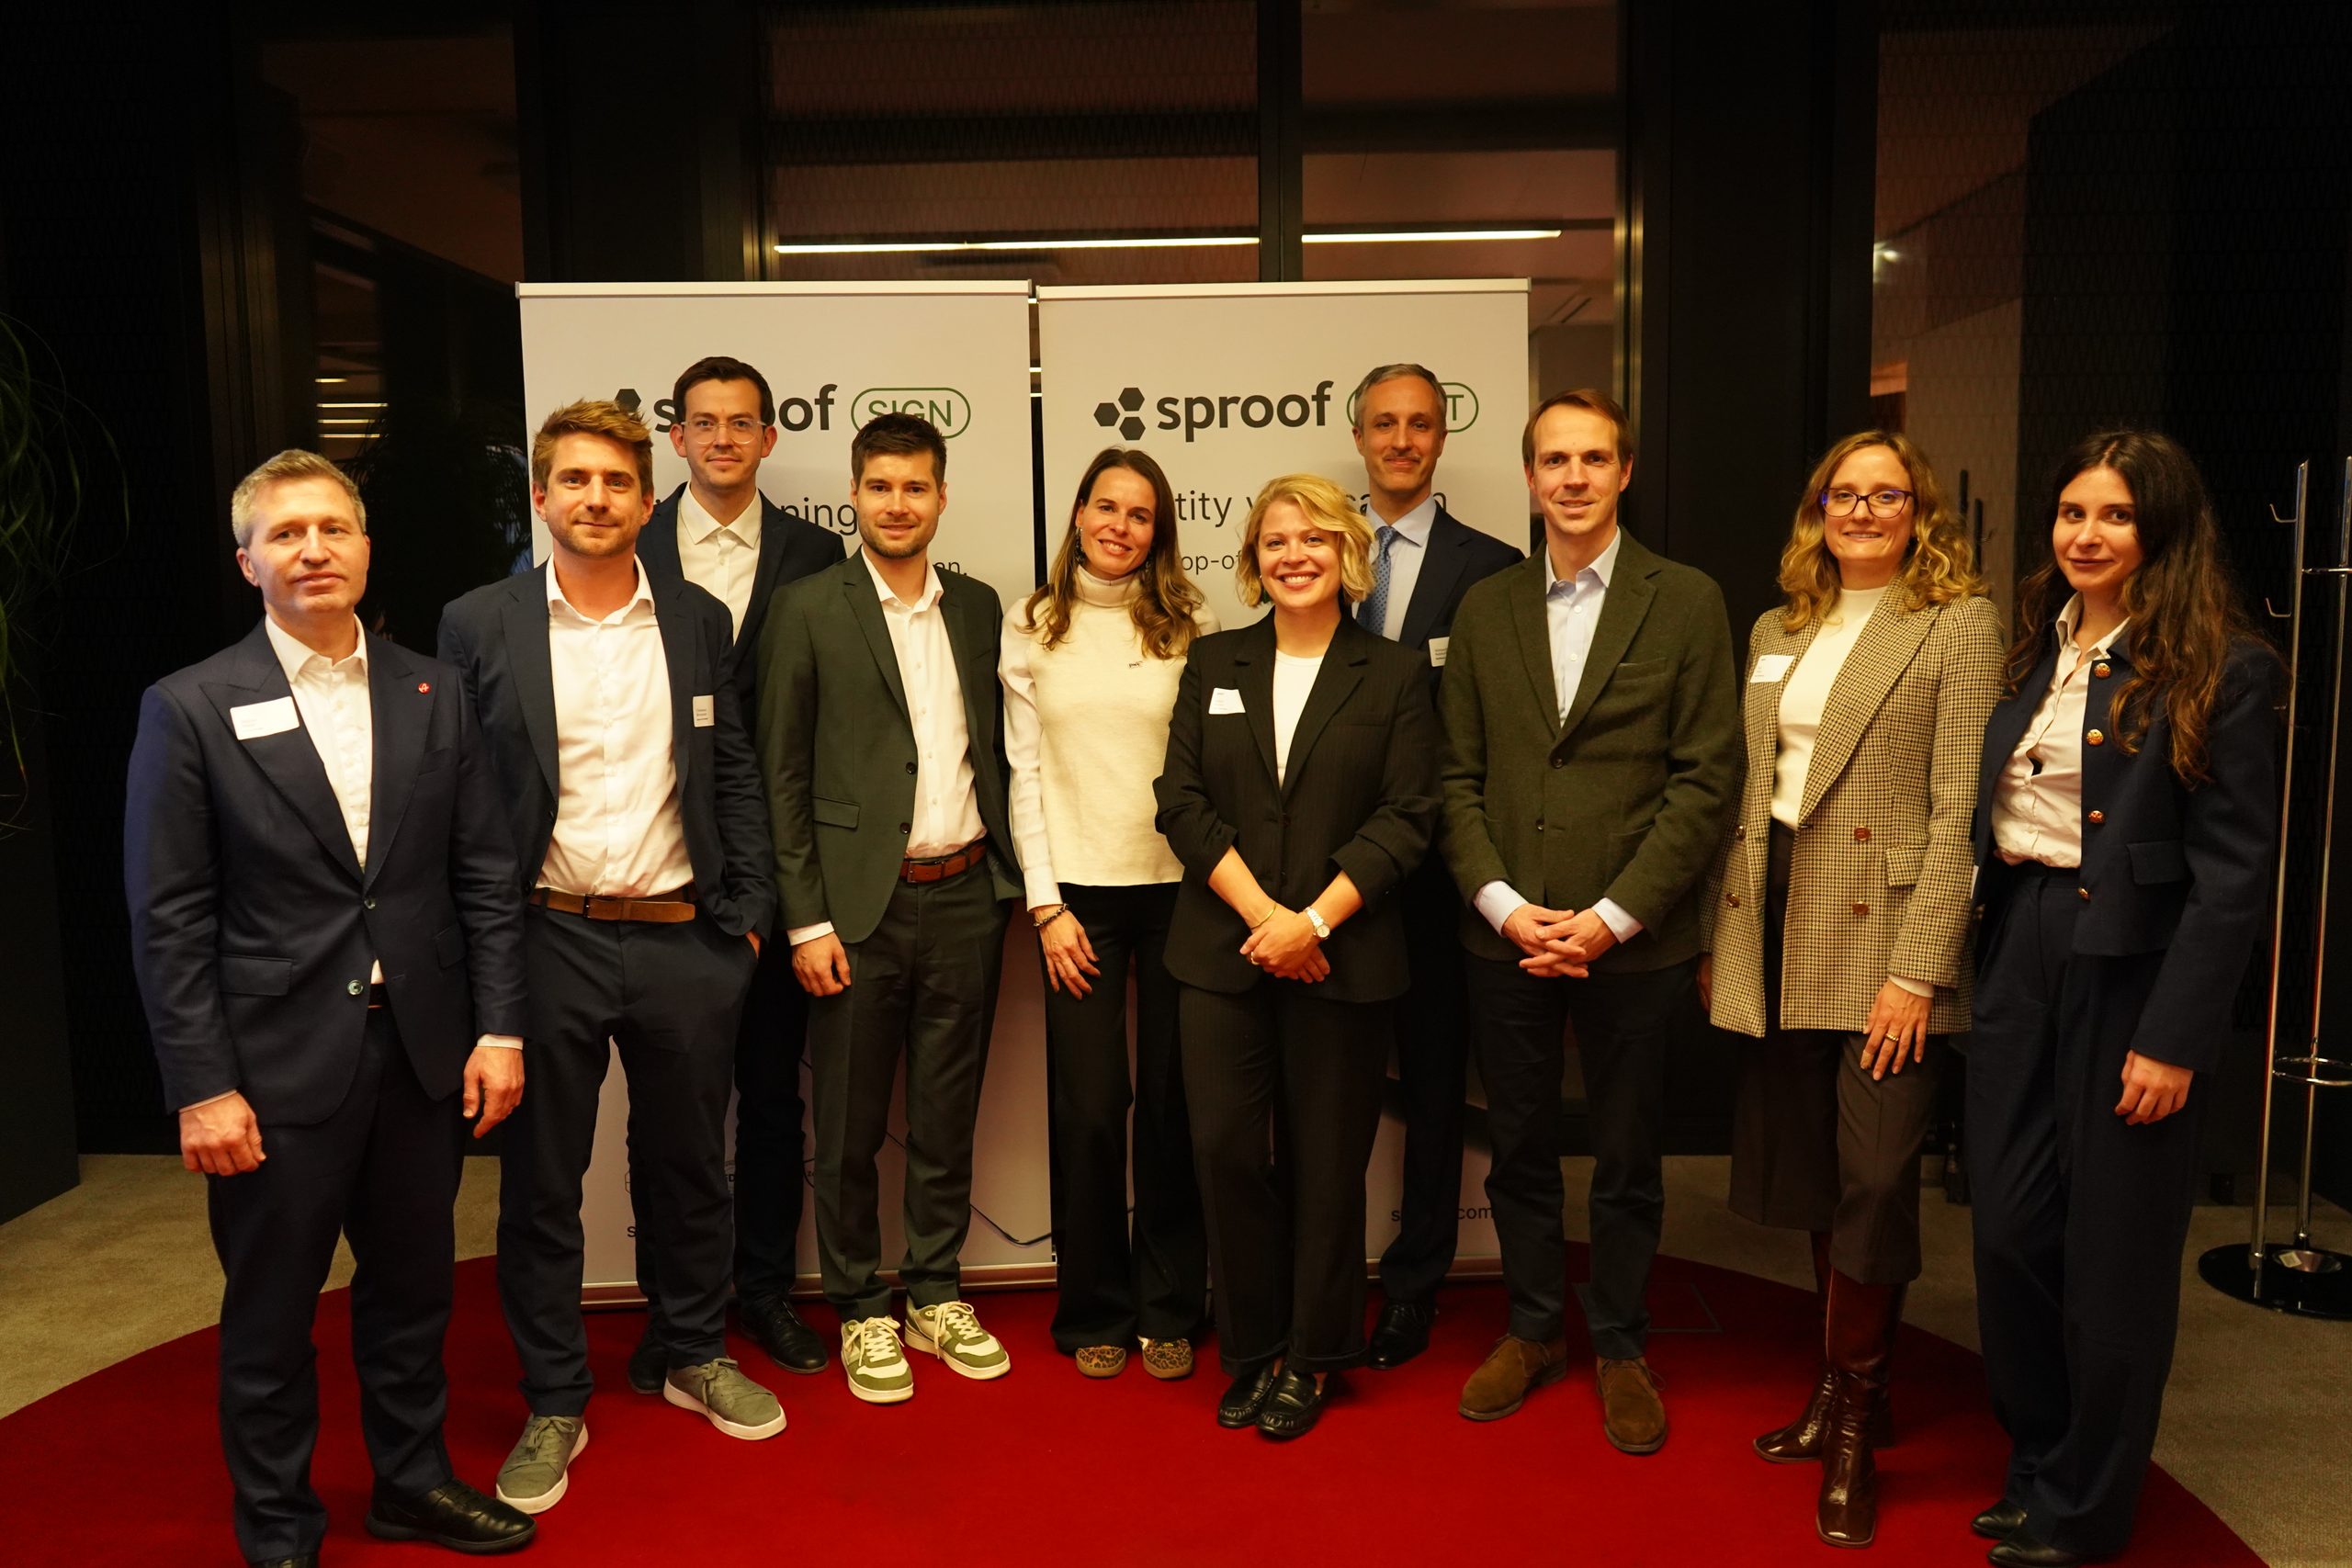
(från vänster till höger: Dr. Markus Vesely, VD, A-Trust; Dr. Clemens Brunner, VD och medgrundare, sproof; Philipp Gernerth, produktchef, sproof; Dr. Fabian Knirsch, VD och medgrundare, sproof; Nina Stadler, chef för företagskommunikation och marknadsföring på PwC Österrike; Isabel Kiener, senior associate, PwC Tyskland; Alexander Reithoffer, produktansvarig för digital signatur/EUDI, Raiffeisen Digital; Clemens Müller, avdelningschef för företag och marknader, Georg Labs; Siiri Nunn, senior associate, PwC Tyskland; Valeria Stefani, senior associate, PwC Österrike)